


Poistenie nehnuteľnosti a domácnosti: Na čo si dať pozor, aby vás poisťovňa neprekvapila
Pri uzatváraní poistenia nehnuteľnosti a domácnosti je dôležité vedieť, čo poistenie kryje, aké má limity a za akých podmienok môže poisťovňa poistné plnenie skrátiť alebo odmietnuť. Poistenie môže výrazne zmierniť finančné následky škôd na vašom majetku, no len vtedy, ak je správne nastavené.
Na čo si dať pozor pri poistení nehnuteľnosti a domácnosti
Poistenie nehnuteľnosti chráni stavbu a jej pevné súčasti, poistenie domácnosti zase vybavenie a hnuteľný majetok.
Najčastejšou chybou je podpoistenie nehnuteľnosti – príliš nízka poistná suma môže viesť ku kráteniu plnenia v prípade poistnej udalosti.
Pri výbere poistenia nehnuteľnosti a domácnosti si dajte pozor najmä na poistnú sumu a rozsah krytia.
Pozornosť venujte aj výlukám a spoluúčasti – určujú, v akých situáciách poisťovňa neplní a akú časť škody budete znášať sami.
Čo kryje poistenie nehnuteľnosti a čo poistenie domácnosti
Poistenie nehnuteľnosti sa vzťahuje na stavbu a jej pevné súčasti, zatiaľ čo poistenie domácnosti chráni jej zariadenie, napríklad nábytok či elektroniku.
Poistenie nehnuteľnosti teda chráni samotnú stavbu, napr. steny, strechu, okná, komín a podobne a jej pevné súčasti ako podlahy, elektrické či vodovodné rozvody. Ak napríklad požiar poškodí strechu alebo víchrica rozbije okná, ide o škodu na nehnuteľnosti. Rozsah poistenia však vždy závisí od konkrétnej poistnej zmluvy a dojednaných rizík.
Poistenie domácnosti sa vzťahuje na vybavenie a hnuteľný majetok, ktorý sa v byte či dome nachádza. Môže ísť o nábytok, televízor, počítač, spotrebiče, oblečenie, obrazy, cennosti či ďalšie osobné veci. Pri cennostiach a niektorých špecifických predmetoch si však treba v poistných podmienkach overiť prípadné osobitné limity alebo podmienky krytia. Národná banka Slovenska zároveň upozorňuje, že poistenie domácnosti sa spravidla vzťahuje na veci patriace poistníkovi alebo členom jeho domácnosti. Pri požičaných veciach alebo veciach nájomníkov preto nemusí platiť.
Poistenie nehnuteľnosti | Poistenie domácnosti |
|---|---|
dom, byt, chata či garáž | nábytok a vybavenie domácnosti |
steny, strecha, okná, komín | elektronika a spotrebiče |
podlahy, elektrické a vodovodné rozvody | oblečenie a osobné veci |
ďalšie pevné súčasti stavby | obrazy, cennosti a ďalšie hnuteľné veci |
Ak chcete mať chránenú stavbu aj jej vybavenie, potrebujete pokryť obe časti majetku. Poisťovne často ponúkajú poistenie nehnuteľnosti a domácnosti v jednom produkte, prípadne je ich možné uzavrieť ako dve samostatné poistenia. Pri byte si navyše overte, čo už má poistené bytové družstvo alebo správca bytového domu. NBS upozorňuje, že celý bytový dom môže byť poistený prostredníctvom správcu a táto skutočnosť môže ovplyvniť, aké poistenie majetku si potrebujete dojednať sami.
Aké riziká poistenie kryje
Medzi riziká, ktoré sa v poistení majetku bežne objavujú, patria napríklad:
Požiar – poškodenie alebo zničenie nehnuteľnosti či vybavenia v dôsledku požiaru.
Blesk – škody spôsobené priamym úderom blesku, prípadne následnými účinkami podľa poistných podmienok.
Víchrica – poškodenie strechy, okien či ďalších častí stavby silným vetrom.
Povodeň a záplava – škody spôsobené vodou.
Vytopenie – napríklad škody po úniku vody z vodovodného potrubia, radiátora alebo iného zariadenia.
Vandalizmus – úmyselné poškodenie majetku cudzou osobou.
Krádež vlámaním – odcudzenie alebo škody spôsobené prekonaním zabezpečenia alebo vlámaním do poistených priestorov.
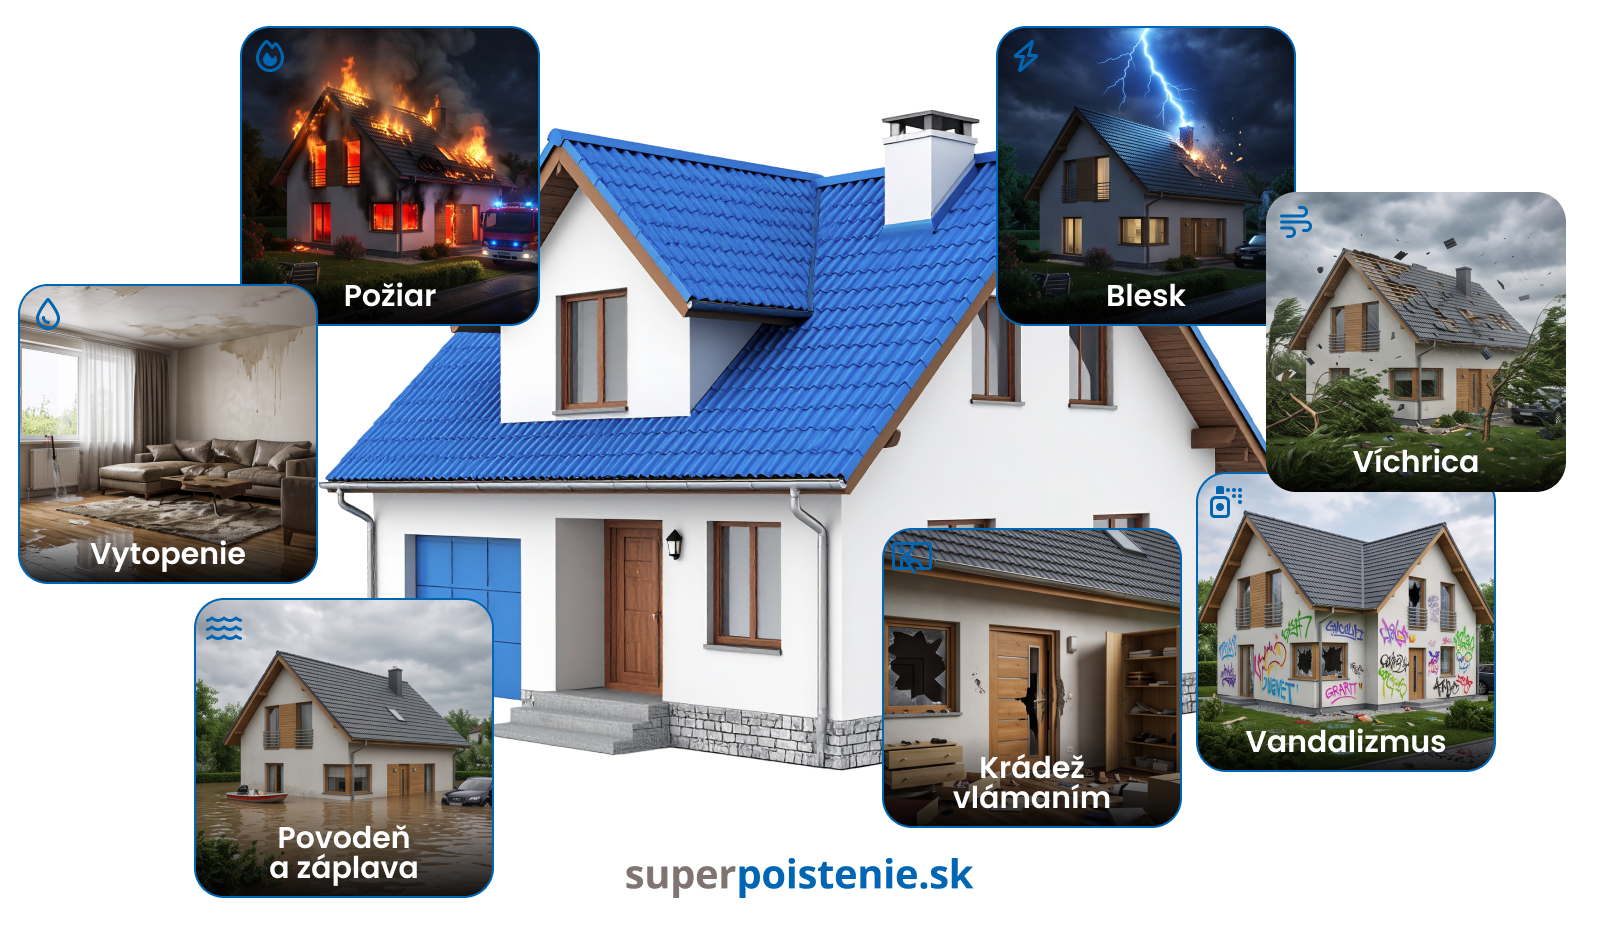
Rozsah krytých rizík sa môže medzi poisťovňami výrazne líšiť. Napríklad povodeň a záplava nemusia byť automatickou súčasťou každého poistenia a pri krádeži či vandalizme môžu platiť osobitné požiadavky na zabezpečenie nehnuteľnosti. Preto sa pri výbere poistky oplatí sledovať nielen zoznam rizík, ale aj konkrétne podmienky.
Najčastejšie výluky – na čo sa poistenie nevzťahuje
Výluky predstavujú situácie, pri ktorých poisťovňa poistné plnenie neposkytne. Konkrétne výluky pre vaše poistenie majetku nájdete v poistných podmienkach produktu.
Z poistenia majetku bývajú najčastejšie vylúčené tieto situácie:
Prirodzené opotrebovanie a starnutie – poistenie spravidla nehradí škody spôsobené prirodzeným opotrebovaním, vekom alebo postupným zhoršovaním technického stavu. Ak sa napríklad stará strešná krytina postupne opotrebuje a začne prepúšťať vodu, nemusí ísť o poistnú udalosť. Ak však strechu poškodí náhla víchrica, škoda môže byť krytá, ak máte toto riziko dojednané.
Zanedbaná údržba – poisťovňa nemusí uhradiť škodu, ktorá vznikla v dôsledku dlhodobo zanedbanej údržby majetku. Príkladom môže byť poškodenie zariadenia vodou uniknutou z potrubia, o ktorom vlastník dlhodobo vedel, že je v zlom stave. Ak však dôjde k náhlemu prasknutiu riadne udržiavaného potrubia, škoda môže byť krytá podľa podmienok poistenia.
Úmyselné poškodenie – ak poistník alebo iná poistená osoba spôsobí škodu úmyselne, poistenie sa na ňu spravidla nevzťahuje. Iná situácia môže nastať pri úmyselnej škode spôsobenej cudzou osobou. Ak máte vandalizmus dojednaný v poistnej zmluve, poisťovňa vám škodu uhradí podľa podmienok.
Krádež bez splnenia podmienok zabezpečenia – pri krádeži vlámaním môže byť plnenie podmienené tým, aby bol byt alebo dom zabezpečený spôsobom požadovaným poisťovňou. Ak napríklad poistné podmienky vyžadujú uzamknutie určitým typom zámku a táto podmienka nebola splnená, poisťovňa môže plnenie odmietnuť alebo krátiť. Ak sú požadované podmienky zabezpečenia splnené a krádež nastane vlámaním, škoda môže byť krytá.
Podpoistenie: najdrahšia chyba
Podpoistenie nehnuteľnosti vzniká vtedy, keď je poistná suma v zmluve nižšia ako skutočná hodnota poisteného majetku. Na prvý pohľad môže nižšia poistná suma znamenať lacnejšie poistenie, v prípade škody však vedie ku kráteniu poistného plnenia. Poistenie totiž nemusí pokryť náklady potrebné na opravu alebo obnovu majetku v plnom rozsahu.
Ako vzniká podpoistenie? Najčastejšie k nemu dochádza v týchto situáciách:
Príliš nízka poistná suma pri uzatvorení poistenia – ak je napríklad hodnota domu 250 000 eur, ale poistná suma je nastavená iba na 150 000 eur, majetok je podpoistený.
Rekonštrukcia alebo modernizácia – nová strecha, prístavba či kompletná rekonštrukcia môžu zvýšiť hodnotu majetku, pričom poistná suma zostane nezmenená.
Chýbajúca alebo nedostatočná indexácia – ak poistná suma nie je priebežne upravovaná v súvislosti s rastom cien, po rokoch nemusí zodpovedať nákladom na obnovu nehnuteľnosti.
Postupné zvyšovanie hodnoty domácnosti – domácnosť sa môže časom výrazne zmeniť. Nový televízor, kuchynské spotrebiče, počítač, nábytok či iné vybavenie zvyšujú celkovú hodnotu majetku, ktorý chcete mať chránený.
Ako môže podpoistenie ovplyvniť poistné plnenie
Pri podpoistení môže poisťovňa poistné plnenie krátiť v pomere, v akom je poistná suma k poistnej hodnote majetku, ak to umožňuje poistná zmluva.
Predstavte si rodinný dom, ktorého poistná hodnota je 250 000 eur, no v poistnej zmluve je uvedená poistná suma iba 150 000 eur. Nehnuteľnosť je teda poistená len na 60 % svojej hodnoty. Ak pri poistnej udalosti vznikne škoda vo výške 50 000 eur a zmluvou sa uplatňuje pomerné krátenie pre podpoistenie, poisťovňa môže vyplatiť približne 30 000 eur. Zvyšných 20 000 eur by v takom prípade musel majiteľ pokryť z vlastných prostriedkov.
Poistnú sumu sa oplatí skontrolovať nielen pri uzatvorení poistenia, ale aj v priebehu jeho platnosti – odporúča sa minimálne raz za päť rokov preveriť, či zodpovedá hodnote majetku a aktuálnym nákladom na jeho obnovu. Ešte dôležitejšia je kontrola poistnej sumy po významnej rekonštrukcii alebo modernizácii nehnuteľnosti.
Pomôcť môže aj indexácia, pri ktorej sa poistná suma automaticky upravuje podľa vývoja cien. Indexácia však nemusí vždy úplne nahradiť individuálne prehodnotenie poistnej sumy – najmä ak ste nehnuteľnosť výrazne zhodnotili rekonštrukciou alebo ste podstatne zmenili vybavenie domácnosti.
Ak zistíte, že vaša stará poistka vám už nevyhovuje a rozhodnete sa ju nahradiť novou, najskôr si overte podmienky a lehoty na podanie výpovede. Zrušenie poistenia domu alebo bytu nerobte skôr, kým nemáte dojednané novú poistku – vyhnete sa tak obdobiu bez poistného krytia.
Ako si vybrať poistenie nehnuteľnosti a domácnosti
Pri výbere poistenia nehnuteľnosti a domácnosti sa neoplatí rozhodovať iba podľa ceny. Lacnejšia poistka môže mať užší rozsah krytia, nižšie limity alebo viac výluk, takže pri poistnej udalosti nemusí poskytnúť takú ochranu, akú od nej očakávate.
Ak si robíte porovnanie poistenia domácnosti alebo nehnuteľnosti, mali by ste brať do úvahy najmä tieto kritériá:
Rozsah krytia – aké riziká poistka zahŕňa a či zodpovedajú vašej nehnuteľnosti. Iné riziká môžu byť dôležité pri rodinnom dome, iné pri byte alebo rekreačnej nehnuteľnosti.
Limity poistného plnenia – pri niektorých rizikách alebo druhoch majetku môže byť plnenie obmedzené konkrétnou sumou. Osobitné limity sa môžu týkať napríklad cenností, elektroniky či škôd spôsobených vodou
Výluky – v akých situáciách poisťovňa plnenie neposkytne. Práve výluky môžu v praxi výrazne ovplyvniť, či vám poistka pri konkrétnej škode pomôže.
Spoluúčasť – časť škody, ktorú budete znášať sami. Vyššia spoluúčasť môže znížiť cenu poistenia, zároveň však znamená vyšší vlastný náklad pri poistnej udalosti.
Poistenie nehnuteľnosti a domácnosti v jednej poisťovni
Ak chcete chrániť nehnuteľnosť aj vybavenie domácnosti, praktickou možnosťou je uzatvoriť obe poistenia v jednej poisťovni. Nemusí to byť vždy podmienkou, no pri poistnej udalosti môže byť jednoduchšie riešiť škodu prostredníctvom jedného poistiteľa a jednej zmluvnej dokumentácie.
Zároveň však neplatí, že kombinácia v jednej poisťovni je automaticky najvýhodnejšia. Pri rozhodovaní porovnajte najmä rozsah krytia, limity, výluky, spoluúčasť a poistné sumy. Až potom má zmysel porovnávať cenu jednotlivých ponúk.
Poistenie nehnuteľnosti a hypotéka
Pri financovaní nehnuteľnosti hypotékou banka spravidla požaduje jej poistenie a vinkuláciu poistného plnenia vo svoj prospech. Poistenie majetku v takom prípade slúži ako ochrana nehnuteľnosti, ktorá je zábezpekou úveru. Podmienky sa však medzi bankami líšia, preto si treba overiť konkrétne požiadavky tej vašej.
Dôležité je, že poistná suma by nemala zodpovedať výške hypotéky, ale hodnote nehnuteľnosti. Ak je napríklad hodnota nehnuteľnosti 250 000 eur, no hypotéka predstavuje 150 000 eur a poistku nastavíte na túto sumu, nehnuteľnosť je podpoistená. Výška hypotéky sa bude časom znižovať, zatiaľ čo náklady na obnovu nehnuteľnosti môžu v priebehu poistného obdobia naopak rásť.
Spoluúčasť a limity plnenia
Spoluúčasť a poistné limity majú zásadný vplyv na cenu poistenia aj na výšku poistného plnenia v prípade škody. Predstavujú preto dôležité kritérium pri výbere poistky.
Spoluúčasť je suma alebo percento zo škody, ktoré pri poistnej udalosti znášate sami. Vo všeobecnosti platí, že vyššia spoluúčasť môže znamenať nižšie poistné, zároveň však pri škode zaplatíte väčšiu časť nákladov z vlastného vrecka.
Ak máte napríklad dohodnutú spoluúčasť 100 eur a vznikne škoda vo výške 2 000 eur, poisťovňa po odpočítaní spoluúčasti vyplatí 1 900 eur. Pri škode vo výške 80 eur by pri takejto spoluúčasti poistné plnenie nevzniklo.
Limit poistného plnenia je maximálna suma, ktorú poisťovňa vyplatí pri konkrétnom riziku, predmete alebo type škody.
Môžete mať napríklad domácnosť poistenú na 50 000 eur, ale pre cennosti môže byť v poistných podmienkach stanovený samostatný limit 5 000 eur. Ak by vznikla škoda na cennostiach vo vyššej hodnote, napr. 8 000 eur, poistné plnenie bude obmedzené práve týmto limitom. Poisťovňa teda vyplatí 5 000 eur a zvyšok škody znášate sami.
Upozornenie: Poistná suma a limit plnenia nie sú to isté. Poistná suma predstavuje maximálnu sumu, na ktorú je majetok poistený. Limit poistného plnenia sa vzťahuje len na konkrétne riziko alebo typ majetku (napr. poškodenie vodou alebo odcudzenie cenností z bytu). Limity plnenia teda existujú popri poistnej sume a uplatňujú sa len v špecifických, poistnou zmluvou stanovených, situáciách.
Viacero vlastníkov nehnuteľnosti
Ak má dom alebo byt viacerých vlastníkov, poistné plnenie sa pri škode na nehnuteľnosti spravidla vypláca všetkým podľa ich podielov. Rozhodujúce je teda vlastnícke právo k nehnuteľnosti, nie to, kto poistnú zmluvu uzatvoril alebo kto za poistenie platil. Ak poistenie nehnuteľnosti platí iba jeden zo spoluvlastníkov, neznamená to, že má pri poistnej udalosti automaticky nárok na celé poistné plnenie.
Zhrnutie
Poistenie nehnuteľnosti a poistenie domácnosti chránia dve rôzne časti vášho majetku – samotnú stavbu a jej vybavenie. Ak chcete mať pokrytý celý majetok, vyberte si kombináciu oboch poistení. Poisťovne často ponúkajú produkty, v ktorých môžete poistenie bytu a domácnosti uzatvoriť spolu.
Často kladené otázky
Aký je rozdiel medzi poistením nehnuteľnosti a domácnosti?
Aký je rozdiel medzi poistením nehnuteľnosti a domácnosti?
Poistenie nehnuteľnosti je vlastne poistenie stavby. Chráni samotnú stavbu a jej pevné súčasti, napr. steny, strechu alebo elektrické rozvody. Poistenie domácnosti chráni vybavenie a hnuteľné veci, ktoré sa v domácnosti nachádzajú, napríklad nábytok, elektroniku alebo spotrebiče. Ak chcete chrániť obe časti majetku, potrebujete kombináciu oboch poistení.
Čo je podpoistenie a prečo je nebezpečné?
Čo je podpoistenie a prečo je nebezpečné?
Podpoistenie nehnuteľnosti vzniká vtedy, keď je poistná suma nižšia ako hodnota poisteného majetku. Pri poistnej udalosti môže byť v dôsledku podpoistenia plnenie výrazne nižšie ako samotná škoda. Ak má napríklad nehnuteľnosť hodnotu 250 000 eur, ale je poistená len na 60 % svojej hodnoty (150 000 eur), pri škode 50 000 eur môže pri uplatnení pomernej klauzuly poisťovňa vyplatiť približne 30 000 eur namiesto celej sumy. Konkrétny spôsob výpočtu závisí od poistnej zmluvy a poistných podmienok.
Ako správne nastaviť poistnú sumu?
Ako správne nastaviť poistnú sumu?
Poistná suma by mala zodpovedať hodnote majetku. Pri poistke na dom sa vychádza najmä z nákladov potrebných na jeho obnovenie alebo znovupostavenie, nielen z trhovej ceny, za ktorú by ste ho predali. Pri domácnosti by mala poistná suma zodpovedať hodnote vybavenia a osobných vecí, ktoré chcete poistiť.
Ako si vybrať dobré poistenie nehnuteľnosti a domácnosti?
Ako si vybrať dobré poistenie nehnuteľnosti a domácnosti?
Pri porovnávaní poistenia majetku sledujte predovšetkým poistnú sumu, limity plnenia, výluky a spoluúčasť. Overte si tiež, či poistka zahŕňa riziká, ktoré sú pre vašu nehnuteľnosť relevantné. Výhodné môže byť kombinované poistenie bytu a domácnosti, ktoré chráni obe časti majetku.
Čo poistenie nehnuteľnosti a domácnosti nekryje?
Čo poistenie nehnuteľnosti a domácnosti nekryje?
Medzi časté výluky z poistenia patria škody spôsobené bežným opotrebovaním, zanedbanou údržbou alebo úmyselným konaním poistených osôb. Rozhodujúce sú vždy konkrétne poistné podmienky.
Potrebujem poistenie nehnuteľnosti k hypotéke?
Potrebujem poistenie nehnuteľnosti k hypotéke?
Závisí od podmienok vašej banky. Pri hypotéke banka spravidla požaduje poistenie založenej nehnuteľnosti. Poistná suma by zároveň nemala automaticky zodpovedať iba výške hypotéky, ale hodnote nehnuteľnosti. Príliš nízka poistná suma môže viesť k podpoisteniu.
Čo je spoluúčasť?
Čo je spoluúčasť?
Spoluúčasť je časť škody, ktorú pri poistnej udalosti znášate sami. Môže byť stanovená pevnou sumou alebo percentom zo škody. Ak máte napríklad spoluúčasť 100 eur a vznikne škoda vo výške 2 000 eur, poisťovňa vám po odpočítaní spoluúčasti vyplatí 1 900 eur.
Kryje poistenie povodeň a záplavu?
Kryje poistenie povodeň a záplavu?
Nie automaticky – závisí od toho, či je riziko dojednané v poistení nehnuteľnosti. Ak chcete ochranu pred povodňou a záplavou, overte si, či sú v poistných podmienkach zahrnuté medzi rizikami a aké limity sa na ne vzťahujú.
Musím mať poistenú nehnuteľnosť aj domácnosť?
Musím mať poistenú nehnuteľnosť aj domácnosť?
Nie, nejde o totožné poistenia ani o povinnú kombináciu. Poistenie nehnuteľnosti chráni stavbu, poistenie domácnosti jej vybavenie. Ak chcete chrániť obe časti majetku, je potrebné mať dojednané oba druhy krytia, ale je možné ich dojednať aj samostatne.
Môžem mať poistenie nehnuteľnosti a domácnosti v rôznych poisťovniach?
Môžem mať poistenie nehnuteľnosti a domácnosti v rôznych poisťovniach?
Áno, je to možné, no pri kombinácii poistení v jednej poisťovni môže byť riešenie prípadnej poistnej udalosti jednoduchšie.

